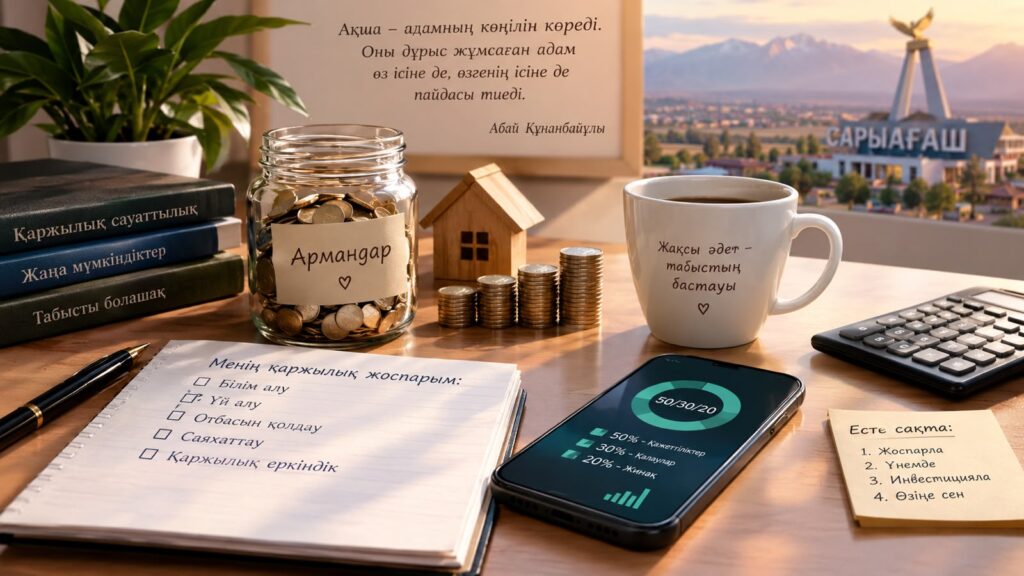
Абай Құнанбайұлының он бесінші қара сөзінде: «Егер есті кісілердің қатарында болғың келсе, күнінде бір мәртебе, болмаса жұмасында бір, ең болмаса айында бір, өзіңнен өзің есеп ал!» деген тағылымды ой бар. Ұлы ойшылдың бұл сөзі адамды өз ісіне есеп беруге, өткеніне ой жүгіртіп, кемшілігін түзетуге шақырады. Осы өсиетті қаржыға қатысты да қолдануға болады. Тапқан табысымызды қайда жұмсадық, қандай пайда көрдік, болашағымыз үшін не жинадық деген сауалдарға жауап бере білу – қаржылық сауаттылықтың алғашқы қадамы. Себебі қаржылай сауатты болу – бүгінгі заман адамына ауадай қажет дағдылардың бірі. Қазіргі қоғамда табыс табудың өзі жеткіліксіз. Сол табысты дұрыс басқару, орнымен жұмсау, болашаққа қор жинау және отбасының қаржылық қауіпсіздігін қамтамасыз ету де үлкен маңызға ие. Әсіресе, базардың нарқы, үйдің ырқын бұзып тұрған заманда кіріс пен шығыстың арақатынасын сақтау – тұрмыстық тұрақтылықтың басты шарттарының бірі. Ақшаны есептемей-ақ жүрейін десең, баға шарықтап, күнделікті тұрмысқа қажетті тауарлар мен қызметтердің құны өзгеріп тұр. Сол себепті әрбір теңгенің қадірін білуге мәжбүрміз.
Иә, байқасақ, көпшілік қаржылық сауаттылықты үнемшілдікпен ғана байланыстырады. Тіпті ақшасын жинайтын адам өмірдің қызығынан қағылады, қалағанын сатып алмайды, демалыс пен көңіл көтеруден бас тартады деген түсінік те бар. Алайда шын мәнінде, қаржылық сауаттылықтың мәні өзіңді шектеу емес, өз мүмкіндігіңді дұрыс бағалау. Ол – тапқан табысыңды өз қажеттілігіңе, отбасыңның игілігіне және келешектегі мақсаттарыңа сай бөле білу. Өйткені қаржы тек есеп-қисап пен сандардың жиынтығы емес қой. Оның артында адамның әдеті, мінезі, өмірлік ұстанымы, қоғаммен қарым-қатынасы және болашаққа деген көзқарасы жатыр. Кейде адам табысы аз болғандықтан емес, ақшаны жоспарсыз жұмсағандықтан қаржылық қиындыққа тап болады. Ал кейде табыс қанша артса да, шығынды бақылауға алмаған жанның қолында жинақ жасауға жететін қаражат қалмайды. Мәселен, күнделікті қажеттілік деп қабылдап жүрген сатып алуларымыздың арасында шын мәнінде аса қажет емес дүниелер жетерлік. Соңғы үлгідегі смартфон, артық тұрмыстық техника немесе сән үшін алынған киім-кешек үшін несие рәсімдейтіндер де аз емес. Мұндай сатып алулардың себебіне үңіліп қарасақ, мынандай жағдайды аңғаруға болады. Көбіне біз «Қазір ала салайық, кейін төлерміз» деген ойға беріліп, ертеңгі табысымызды бүгіннен бастап жұмсап қоямыз. Ал қарызға алынған заттың қуанышы тез ұмытылғанымен, оны өтеудің міндеті ұзаққа созылуы мүмкін.
Мен де өз өмірлік тәжірибемде қаржыны басқарудың түрлі тәсілдерін зерделеп, күнделікті тұрмыста қолдануға болатын қағидалардың маңызын түсіндім. Әр адамның табысы, отбасылық жағдайы мен қажеттілігі әртүрлі болғанымен, қаржыны сауатты басқарудың бәріне ортақ ұстанымдары бар. Біз оңтүстіктің шырайлы өңірі, думанды тіршілігімен ерекшеленетін саялы Сарыағаш ауданында өмір сүреміз. Бұл жақта ағайынның амандығын біліп, қуанышқа ортақтасып, той-томалаққа қатысу – қалыптасқан дәстүр. Аптасына бір емес, бірнеше тойға шақырту алу да таңсық емес. Қазақтың «Ағайын тату болса – ат көп, абысын тату болса – ас көп» деген сөзі туыстық қарым-қатынастың қадірін аңғартады. Дегенмен дәстүрдің қадірін сақтай отырып, өз мүмкіндігімізді де естен шығармаған жөн. Ендеше, той-думаннан да, күнделікті тіршіліктің қызығынан да қол үзбей, сонымен қатар болашаққа қаражат жинауға бола ма? Әрине, болады. Ол үшін ақшаны басқару мәдениетін қалыптастырып, күнделікті өмірде төмендегі он қағиданы ұстанған абзал.
1. «50/30/20» ережесі және «алдымен өзіңе төле» қағидасы
Қаржылық тұрақтылыққа ұмтылған адам үшін ең маңызды қағидалардың бірі – табыстың белгілі бір бөлігін бірінші кезекте жинаққа бағыттау. Мұны «алдымен өзіңе төле» деп түсінуге болады. Яғни айлық түскен кезде ақшаның барлығын күнделікті қажеттіліктерге жұмсап, ай соңында артылғанын жинауға тырыспай, жинаққа арналған қаражатты бірден бөліп қою қажет. Бюджетті жоспарлауда кең тараған тәсілдердің бірі – «50/30/20» ережесі. Бұл тәсіл бойынша айлық табыстың 50 пайызы негізгі қажеттіліктерге, 30 пайызы жеке қалауларға, ал 20 пайызы жинақ пен қарыз міндеттемелерін өтеуге бағытталады. Мәселен, ай сайынғы кіріс 400 мың теңге болса, оның 200 мың теңгесін азық-түлікке, баспанаға, коммуналдық төлемдерге, көлікке және басқа да негізгі қажеттіліктерге жұмсаған жөн. Ал 120 мың теңгесін жеке қалаулар мен демалысқа, 80 мың теңгесін жинаққа немесе қарызды өтеуге бөлуге болады. Бұл – үлгі ретінде алынған есеп. Әр отбасының шығыны әртүрлі болғандықтан, аталған үлесті нақты жағдайға қарай өзгертуге болады. Егер табыстың 20 пайызын жинақтау әзірге қиын болса, 5 немесе 10 пайыздан бастауға болады. Мәселен, ай сайын 400 мың теңге табатын адам 10 пайызын, яғни 40 мың теңгені жинақ шотына аударса, бір жылда 480 мың теңге жинайды. Бұл есепке салымнан түсетін сыйақы мен ақшаның құнсыздануы енгізілмеген. Соған қарамастан, тұрақты жинақтың нәтижесін осы қарапайым есептің өзінен көруге болады. Ең бастысы – жинақтауды айдың соңына қалдырмау. Өйткені адамның қажеттілігі мен қалауының шегі жоқ. Ақша қолда тұрса, оны жұмсауға себеп те табыла береді. Ал жинаққа арналған қаражатты бөлек шотта сақтап, мүмкіндігінше автоматты аударым орнату қаржылық тәртіпті нығайтады. Әрине, егер отбасының негізгі қажеттіліктерін өтеуге ақша жетпесе немесе қарыз жүктемесі ауыр болса, бюджетті, алдымен, сол жағдайға бейімдеп, шынайы жоспар құрған жөн.
2. Қаржылық есеп: Ақшаның қайда кетіп жатқанын анықтау
Ақшаны басқарудың алғашқы қадамы – оның қозғалысын бақылау. Қаражат қайдан келді, қайда жұмсалды, қандай қажеттілікке кетті? Осы сұрақтарға нақты жауап бере алмаған адам өзінің қаржылық жағдайын толық бағалай алмайды. Кейде айлық табысымыздың жеткіліксіз екенін айтып шағымданамыз. Бірақ күнделікті шығындарды егжей-тегжейлі есептеп көргенде, ақшаның едәуір бөлігі өзіміз байқамайтын ұсақ-түйекке жұмсалатыны анықталады. Мысалы, күн сайын сусынға, тіскебасарға немесе басқа да ұсақ-түйекке 2 мың теңге жұмсалса, бір айда 60 мың теңге, ал бір жылда 720 мың теңге шығындалады. Әрине, бұл қаражаттың бәрін орынсыз шығын деуге болмайды. Алайда осындай тұрақты сатып алулардың отбасы бюджетіне әсерін есептеп көру артық етпейді. Қаржылық есеп жүргізу үшін күрделі бір бағдарлама қажет емес. Телефондағы банк операцияларының тарихын, арнайы қосымшаларды немесе қарапайым дәптерді пайдалануға болады. Ең маңыздысы, кіріс пен шығысты ұмытпай жазып, ай соңында қорытынды жасау. Шығындарды бірнеше топқа бөліп қарастырған тиімді:
- азық-түлік пен тұрмыстық қажеттіліктер;
- тұрғын үй және коммуналдық төлемдер;
- көлік пен байланыс;
- балалардың білімі мен дамуы;
- денсаулық пен демалыс;
- жеке қалаулар мен жоспарланбаған сатып алулар;
- жинақ пен қарыз төлемдері.
Бір айлық есептің өзі көп нәрсені аңғартады. Мәселен, сырттан дайын тамақ алуға, пайдаланылмайтын ақылы жазылымдарға немесе жиі жасалатын жоспарсыз сатып алуларға қанша ақша кететінін көресіз. Содан кейін қай шығынды азайтуға болатынын өзіңіз шешесіз. Бұл жерде мақсат – әрбір теңгені аяусыз үнемдеп, өзіңізді кінәлау емес. Мақсат – ақшаңыздың қозғалысын түсініп, оны саналы түрде басқару. Есте ұстайтын негізгі қағида: есепке алынбаған шығынды басқару қиын, ал бақыланған шығынды оңтайландыруға болады.
3. Артық шығынды азайту – күнделікті әдеттерді қайта қарау
Кейде қаржылық жағдайды жақсарту үшін қосымша табыс іздеуге асығамыз. Алайда, алдымен, күнделікті шығындарымызға назар аударып, өзгертуге болатын әдеттерді анықтаған жөн. Себебі бір қарағанда болмашы көрінетін шығындар уақыт өте келе едәуір сомаға айналуы мүмкін. Соның бірі – көлік шығыны. Күн сайын такси пайдалану кей жағдайда уақыт үнемдеуге, жұмысқа үлгеруге немесе бала-шағаны қажетті жеріне жеткізуге көмектеседі. Сондықтан таксиден толық бас тарту әркімге бірдей қолайлы шешім емес. Дегенмен мүмкіндік болғанда қоғамдық көлікпен жүру, бірнеше шаруаны бір бағытқа жоспарлау немесе жаяу баруға болатын жерге көлік шақырмау арқылы шығынды азайтуға болады. Мәселен, таксиге күніне орта есеппен 2 мың теңге жұмсайтын адам айына шамамен 60 мың теңге шығындайды. Егер осы шығынның жартысын қысқартуға мүмкіндік болса, ай сайын 30 мың теңге үнемдеуге болады. Бір жылда бұл 360 мың теңгеге жетеді. Оны көлік сатып алуға бастапқы қаражат ретінде жинауға немесе басқа маңызды мақсатқа бағыттауға болады. Бірақ көлік сатып алудың өзіндік шығындары да бар екенін естен шығармаған жөн. Сол сияқты сырттан тамақтануды азайту, дүкенге алдын ала тізім жасап бару, қажетсіз ақылы қызметтерді тоқтату, үйдегі заттарды тиімді пайдалану да қаржыны үнемдеуге көмектеседі. Дегенмен үнемдеу дегеніміз – өзіңді барлық нәрседен қағу емес. Егер белгілі бір шығын уақытты үнемдеп, денсаулықты сақтауға немесе табыс табуға мүмкіндік берсе, оны бірден артық шығын деп бағалауға болмайды. Әр шешімді пайдасы мен шығынын салыстырып қабылдаған жөн. Бұл жерде де есте ұстайтын басты қағида: күнделікті әдеттерді өзгерту арқылы үнемделген қаражат – ертеңгі үлкен мақсатыңызға қызмет ете алады.
4. Қажеттілік пен қалаудың аражігін ажырату
Қазіргі тұтынушылық қоғамда адамға үнемі жаңа нәрсе қажет секілді көрінеді. Жарнамалар, әлеуметтік желілердегі сәнді өмір көріністері, жеңілдіктер мен түрлі ұсыныстар сатып алуға деген құлшынысты арттырады. Кейде біз заттың өзіне мұқтаж болғандықтан емес, өзгелерде бар болғандықтан немесе дәл қазір сатып алмасақ, мүмкіндікті жіберіп алатындай сезінгендіктен аламыз. Сондықтан кез келген сатып алудың алдында оның қажеттілік пе, әлде уақытша қалау ма екенін ажырата білу маңызды. Қажеттілікке азық-түлік, баспана, денсаулыққа қажетті дәрі-дәрмек, жұмысқа немесе оқуға қажет құралдар жатады. Ал қалауға жұмыс істеп тұрған телефонды жаңа үлгіге ауыстыру, шкаф толы киімнің үстіне тағы бір киім алу немесе тек жарнамасы қызықтырған затты сатып алу жатуы мүмкін. Әрине, адамның қалауы да өмірдің бір бөлігі. Өзіне ұнайтын киім сатып алу, жақсы мейрамханаға бару немесе демалысқа ақша жұмсау өздігінен қате әрекет емес. Мәселе сол қалаулардың қаржылық мүмкіндігімізге қаншалықты сай келетінінде. Осы тұста өзіңе «жоқ» деп айта білудің маңызы зор. Жеңілдікке, сәнге немесе өзгелердің сөзіне еріп, қажетсіз зат алғалы тұрғанда тоқтай білу керек. Кейде адам өзіне емес, айналасындағылардың пікіріне қарап шешім қабылдайды. «Бәрінде бар, менде де болуы керек», «Жұрттан қалмайын», «Бір рет қана ғой» деген ойлар артық шығынға жол ашады. Ал қаржылық сауаттылық – өзіңе не маңызды екенін анық білу. Егер жаңа телефон шынымен қажет болса, оны алдын ала ақша жинап сатып алуға болады. Ал ескі телефон әлі де қызмет етіп тұрса, жаңасын алуды кейінге қалдырып, қаражатты маңыздырақ мақсатқа бағыттаған дұрыс. Адамның өзіне «жоқ» дей білуі – өмірден бас тартуы емес, ертеңгі күніне жауапкершілікпен қарауы. Тоқ етері, қажетсіз сатып алуға «жоқ» деп айта алған адам өз мақсатына «иә» дейді.
5. «24 сағат ережесі»
Жоспарланбаған сатып алулардың алдын алудың бір тәсілі – шешімді кейінге қалдыру. Сауда орталығынан немесе интернет-дүкеннен көзге түскен затты бірден сатып алмай, кем дегенде 24 сағат күткен дұрыс. Қымбат заттарға қатысты бұл мерзімді бірнеше күнге немесе аптаға дейін ұзартуға болады. Осы уақыт ішінде өзіңізге: «Бұл зат маған не үшін қажет?», «Оны қазір алмасам не өзгереді?», «Сатып алуым айлық бюджетіме әсер ете ме?» деген сұрақтар қойыңыз. Көбіне алғашқы әсер басылған соң, заттың аса қажет емес екенін түсінуге болады. Артық сатып алуға әлеуметтік желілер де ықпал етеді. Инстаграм, ТикТок және басқа да алаңдарда сәнді киім, қымбат көлік, жаңа техника мен үздіксіз сауда туралы бейнелерді көрген сайын, өз өмірімізді өзгелермен салыстыруға бейім боламыз. Бұл кейде өзімізде бар дүниені бағаламай, жаңа заттарға ұмтылуға итермелейді. Сондықтан әлеуметтік желіге жұмсайтын уақытыңызды бақылап, қажетсіз жарнамалар мен сатып алуға итермелейтін парақшалардан бас тартқан жөн. Экран алдында өткізетін уақытты бірден 90 пайызға қысқарту міндетті емес. Алдымен, күнделікті уақытты есептеп, біртіндеп азайтуға болады. Бастысы – саналы таңдау жасау. Қарапайым өмір салты да қаржылық тәртіпті қалыптастыруға көмектеседі. Мысалы, бір жыл бойы мүлде ештеңе сатып алмау көпшілік үшін шынайы да, қолайлы да болмауы мүмкін. Оның орнына жаңа киім, сөмке, косметика немесе тұрмыстық заттарды тек шынымен қажет болғанда сатып алуды мақсат етуге болады. Үйдегі заттарды түгендеп, пайдаланылмай тұрған дүниелерді іске жарату да пайдалы. Қарапайым өмір сүру – арзан дүниені ғана таңдау емес. Ол – өміріңе шын мәнінде қажет нәрселерді анықтап, артық дүниеге тәуелді болмау. Яғни өзіңізде бар дүниені бағалап, сатып алуды ой елегінен өткізу арқылы қаржыңызды да, уақытыңызды да үнемдейсіз.
6. Денсаулық, тамақтану және күн тәртібі – өмірлік капиталдың негізі
Қаржылық сауаттылық тек кіріс пен шығынды есептеумен шектелмейді. Ол адамның өмір салтымен, денсаулығымен, уақытты пайдалануымен және еңбек ету қабілетімен де тығыз байланысты. Дұрыс тамақтану – денсаулықты сақтаудың маңызды шарттарының бірі. Күн сайын фастфуд пен тәтті сусындарды тұтынуды азайтып, үйде дайындалған құнарлы тағамға, көкөніс пен жеміске, жеткілікті су ішуге басымдық берген жөн. Бұл ретте, әр адамның денсаулығы мен қажеттілігі әртүрлі екенін ескеріп, өзіне қолайлы тамақтану тәртібін таңдауы қажет. Денсаулыққа жұмсалған қаражатты бос шығын деп қарастыруға болмайды. Уақтылы тексерілу, қозғалысты көбейту, жеткілікті ұйықтау және дұрыс тамақтану адамның өмір сапасын жақсартуға көмектеседі. Әрине, салауатты өмір салты болашақта медициналық шығын болмайтынына кепілдік бермейді. Бірақ денсаулыққа жауапкершілікпен қарау көптеген қауіптің алдын алуға септігін тигізеді. Тәртіптің тағы бір маңызды бөлігі – күнді жоспарлау. Кей адамдар таңғы сағат бесте тұруды өнімділікті арттыратын әдет ретінде ұстанады. Алайда ерте оянудың өзі жетістікке кепілдік бермейді. Ең бастысы – жеткілікті ұйықтау, күн тәртібін сақтау және уақытты мақсатты пайдалану. Егер таңғы беске тұру үшін ұйқыңызды қысқартуға тура келсе, мұндай тәртіп денсаулыққа кері әсер етуі мүмкін. Күнді алдын ала жоспарлау жұмысқа, отбасына, демалысқа және өзіңізді дамытуға уақыт бөлуге мүмкіндік береді. Күнделікті орындалатын шағын міндеттердің тізімін жасап, маңызды істерді бірінші кезекке қоюға болады. Уақытын тиімді пайдаланған адам кейде қосымша табыс табуға, жаңа дағды үйренуге немесе отбасы мүшелерімен бірге демалуға мүмкіндік табады. Денсаулық пен уақыт – адамның ең бағалы байлығы. Ақша табуға мүмкіндік беретін күш-қуатымызды сақтау, өзімізге күтім жасау және күн тәртібін реттеу қаржылық тұрақтылыққа да оң ықпал етеді. Себебі денсаулық пен уақытты бағалау – бүгінгі өмір сапасын жақсартып қана қоймай, болашақ мүмкіндіктерді де сақтауға көмектеседі.
7. Жұртқа көрсету үшін өмір сүрме!
Қазақ қоғамында сыйластық, қонақжайлық және ағайын арасындағы татулық жоғары бағаланады. Туыстың қуанышына ортақтасу, қиындыққа тап болған жанға көмектесу – халқымыздың ізгі қасиеттерінің бірі. Алайда кейде өзгелердің пікіріне шамадан тыс мән беру адамды өз мүмкіндігінен тыс шығын жасауға итермелеуі мүмкін. «Жұрттан қалмайық», «Ел не дейді?», «Басқалардан кем көрінбейік» деген ойлар кейде қымбат телефон сатып алуға, несиеге көлік мінуге немесе табысымызға сай келмейтін өмір салтын ұстануға себеп болады. Мұндайда сырт көзге бай көріну мен шын мәнінде қаржылық тұрақтылыққа ие болудың екі бөлек нәрсе екенін ұмытпаған жөн. Қаржылық тәуелсіздікке ұмтылған адам кейде бірнеше жыл бойы қарапайым өмір сүріп, қаражатын жинақ пен маңызды мақсаттарға бағыттауы мүмкін. Бұл оның қолынан ештеңе келмейтінін емес, болашағын ойлайтынын көрсетеді. Бүгін өзгелерге көрсету үшін жұмсалмаған қаражат ертең отбасының қауіпсіздік қорына, білімге немесе тұрғын үйге айналуы ықтимал. Сонымен қатар туыстармен қарым-қатынаста қаржылық шекара сақтаудың да маңызы зор. Біріншіден, табысыңыз бен жинағыңыз туралы барлығына бірдей есеп беруге міндетті емессіз. Қаржылық жағдайыңызды кіммен және қаншалықты бөлісетініңізді өзіңіз шешесіз. Ақша мәселесін орынсыз талқылау кейде түсінбеушілікке, артық өтініштерге немесе қажетсіз салыстыруға әкелуі мүмкін. Сондықтан жеке қаржыға қатысты мәліметті орнымен бөліскен жөн. Екіншіден, өз ақшаңызға қатысты шешімді өзіңіз қабылдаңыз. «Біз бір отбасымыз ғой» деген сөз өзара сенім мен көмектің маңызын білдіреді. Бірақ ол әр адамның қаржылық мүмкіндігі мен жеке шекарасын елемеуге негіз болмауы керек. Қарыз беру, біреудің несиесіне кепіл болу немесе ортақ қаражат жұмсау мәселесінде асығыс шешім қабылдамаған дұрыс. Үшіншіден, көмек пен жауапкершіліктің арасын ажыратыңыз. Қиындыққа тап болған туысқа қол ұшын созу – адамгершіліктің белгісі. Бірақ өз отбасыңыздың негізгі қажеттіліктеріне, жинағына немесе қаржылық қауіпсіздігіне зиян келтіретін көлемде көмек көрсету ұзақ мерзімде қиындық туғызуы мүмкін. Қайта-қайта қарыз сұрайтын адамға көмектескенде, мәселенің себебін түсініп, ақшалай көмектің шынымен қандай нәтиже беретінін бағалау қажет. Қаржылық шекара сақтау – туыстан безу немесе ағайынға қол ұшын созбау деген сөз емес. Керісінше, мүмкіндігіңді дұрыс бағалап, көмекті де орнымен көрсетуге мүмкіндік береді. Қалай болғанда да, жақындарыңызды құрметтеңіз, қолыңыздан келгенше көмектесіңіз, бірақ өз отбасыңыздың қаржылық қауіпсіздігін де назардан тыс қалдырмағаныңыз абзал.
8. Той шығынын жоспарлау және күнделікті өмірде тепе-теңдік сақтау
Өзбекстан елімен шекаралас орналасқан, тоғыз жолдың торабындағы, Ұлы Жібек жолының бойындағы Сарыағаш өңірінде қонақжайлылық пен той-думанның орны ерекше. Ағайынның тойында қызмет жасау, үлкенге құрмет көрсету, кішіге ізет білдіру – халқымыздың өмір салтында қалыптасқан құндылықтар. Дегенмен дәстүрдің мәнін сақтай отырып, оның сыртқы көрінісіне жұмсалатын шығынды да саралап отыру қажет. Кейде бір аптаның ішінде бірнеше тойға шақырту алып, әрқайсысына сыйлық, киім, жол шығыны және басқа да қажеттіліктерге қаражат жұмсаймыз. Мұның бәрі алдын ала жоспарланбаса, айлық бюджетке салмақ түсіруі мүмкін. Сондықтан тойға қатысуды да қаржылық жоспардың бір бөлігіне айналдырған жөн. Жақын туыстар мен жанашыр достардың қуанышына ортақтасу маңызды. Ал барлық шақыртуға бірдей қатысу қиын болса, кейбірінен сыпайы түрде бас тартуға болады. Ең бастысы – шешімді өкпе-реніш туғызбай, әдеппен жеткізу. Өзіңіз той өткізгенде де бюджетті алдын ала белгілеңіз. Тойдың сәні тек қонақтың санымен өлшенбейді. Қонаққа көрсетілген құрмет, ұйымдастырудың ұқыптылығы мен қуаныштың шынайылығы да маңызды. Отбасының қаржылық мүмкіндігіне сай формат таңдап, бір күндік жиын үшін ұзақ жылдар бойы қарыз өтеуге мәжбүр болудан сақтанған жөн. Сонымен қатар, кейбір рәсімдерге жұмсалатын шығынды қайта қарастыруға болады. Сан түрлі сыйлық, себет, киіт, мата, тойбастар және басқа да бұйымдар кейде үлкен қаражатты қажет етеді. Олардың барлығын міндетті түрде жасау керек пе, әлде кейбірін ықшамдауға бола ма? Мұндай мәселені отбасы мүшелері өзара ақылдасып шешкені дұрыс. Үнемделген қаражатты балалардың біліміне, денсаулыққа, тұрғын үйге немесе отбасының қауіпсіздік қорына бағыттауға болады. Бұл дәстүрден бас тарту емес, бүгінгі қуаныш пен ертеңгі тұрақтылықтың арасынан үйлесім табу. Күн тәртібін реттеу де осындай тепе-теңдіктің бір бөлігі. Әрбір шақыртуға баруға, барлық жиынға қатысуға немесе әр бос сәтті бір іспен толтыруға міндетті емессіз. Демалысқа, ұйқыға, отбасымен бірге уақыт өткізуге және жеке дамуға да орын қалдыру қажет. Шынтуайтында, дәстүрдің қадірі жұмсалған ақшаның көлемімен емес, оның астарындағы ниет пен құрмет арқылы өлшенеді.
9. Нақты мақсат қою және нәтижені күтпей, әрекетке көшу
«Ақша жинаймын», «Болашақта үй аламын», «Балаларымды жақсы оқытамын» деген ойлар көпшілігімізге таныс. Алайда нақты жоспар болмаса, мұндай ниеттердің орындалуы кейінге шегеріле беруі мүмкін. Сондықтан қаржылық мақсатты белгілеумен қатар, оған жетудің жолын да анықтау қажет. Бұл ретте SMART қағидасын қолдануға болады. Яғни мақсат нақты, өлшенетін, қолжетімді, маңызды және белгілі бір мерзіммен шектелген болуы керек. Мәселен, «ақша жинаймын» деудің орнына «12 ай ішінде 2 миллион 400 мың теңге жинаймын» деп жоспарлауға болады. Ол үшін ай сайын 200 мың теңге бөліп отыру қажет. Бірақ бұл соманы белгілемес бұрын отбасының кірісі мен тұрақты шығындарын есептеп, мақсаттың шынайылығына көз жеткізген жөн. Егер ай сайын 200 мың теңге жинау мүмкін болмаса, мақсаттан мүлде бас тартудың қажеті жоқ. Жинақ мерзімін ұзартуға немесе ай сайынғы соманы азайтуға болады. Мысалы, 12 ай бойы ай сайын 100 мың теңге жинасаңыз, қосымша сыйақыны есептемегенде, бір жылда 1 миллион 200 мың теңге жиналады. Бұл да – болашақ мақсатқа қарай жасалған нақты қадам. Қаржылық мақсаттарды мерзіміне қарай бөлу де пайдалы. Қысқа мерзімді мақсаттарға тұрмыстық техника сатып алу немесе демалысқа ақша жинау жатса, орта мерзімді мақсаттарға көлік алу, білімге қаражат жинау немесе тұрғын үйдің бастапқы жарнасын қалыптастыру кіруі мүмкін. Ал ұзақ мерзімді мақсаттарға баспана сатып алу, балалардың болашақ оқу шығындарын жоспарлау немесе зейнет жасына арналған қаражат жинау жатады. Сонымен бірге мақсат қоюмен шектелмей, әрекетке көшу маңызды. Жаңа кәсіп бастау, қосымша табыс көзін іздеу немесе жаңа мамандық меңгеру туралы ой келсе, алдымен оның мүмкіндігін зерттеп, шағын қадамнан бастаған жөн. Мінсіз жағдайды күтіп отыра берсек, кейбір мүмкіндіктерді жіберіп алуымыз ықтимал. Бірақ асығыс шешім қабылдап, барлық жинақты тәуекелі жоғары іске салу да дұрыс емес. Әр әрекет алдын ала ойластырылған жоспарға сүйенуі керек. Жоғары табысты байлықпен шатастырмаған жөн. Адам айына бірнеше миллион теңге табуы мүмкін, бірақ шығыны табысынан асып кетсе немесе барлық қаражаты қарызды өтеуге жұмсалса, қаржылық тұрақтылығы әлсіз болуы мүмкін. Ал табысы орташа адам шығынын бақылап, жинақ қалыптастырып, міндеттемелерін уақтылы орындаса, әлдеқайда сенімді жағдайға қол жеткізе алады.
10. Табысты арттыру және кәсіби құныңды өсіру
Қаржылық сауаттылық туралы сөз болғанда, көбіне шығынды азайту мен үнемдеу мәселелері алдыңғы орынға шығады. Алайда үнемдеудің де белгілі бір шегі бар. Адам күнделікті қажеттіліктерін шексіз қысқарта алмайды. Сондықтан қаржылық тұрақтылыққа жетудің тағы бір маңызды жолы – табысты арттыру. Бұл үшін тек көбірек жұмыс істеу жеткіліксіз. Өз кәсібіңді дамыту, жаңа дағдыларды меңгеру, біліктілікті арттыру және қосымша табыс көздерін қалыптастыру қажет. Мысалы, негізгі жұмысыңыздан түсетін жалақы отбасының күнделікті қажеттіліктерін өтеуге жеткілікті болғанымен, үлкен мақсаттарға ақша жинауға мүмкіндік бермеуі мүмкін. Мұндай жағдайда өз қабілетіңізді бағалап, қосымша табыс табудың жолдарын қарастыруға болады. Ол қосымша жұмыс, кеңес беру, қашықтан қызмет көрсету, жеке жоба жүргізу немесе кәсіби біліміңізді басқа бағытта пайдалану болуы ықтимал. Бүгінгі еңбек нарығында жаңа технологияларды меңгеру, тіл үйрену, цифрлық сауаттылықты арттыру және қарым-қатынас дағдыларын дамыту көптеген мамандықта жаңа мүмкіндіктер ашады. Өз саласында біліктілігін арттырған адам жоғары жалақыға үміткер бола алады немесе жеке кәсібін дамытуға мүмкіндік табады. Сонымен қатар қаржы туралы білімді де үздіксіз толықтырып отыру қажет. Жинақ пен инвестицияның айырмашылығын, депозит шарттарын, қарыздың нақты құнын, ипотекалық бағдарламалардың талаптарын және қаржы нарығындағы тәуекелдерді түсіну маңызды. Блог жүргізу мен жеке танымалдықты (бренд) қалыптастыру да кейбір мамандарға қосымша мүмкіндік бере алады. Бірақ мұндай бағыттардың ешқайсысы бірден табысқа жеткізетініне кепілдік жоқ. Әр бастаманың шығыны мен пайдасын есептеп, өз мүмкіндігіңізге қарай шешім қабылдаған жөн. Табысты арттыру мақсатында тез байып кетуге уәде беретін күмәнді жобаларға немесе түсініксіз қаржы ұсыныстарына асығыс араласпау керек. Қаржылық өсімнің негізі – нақты білім, еңбек, сауатты жоспарлау және тәуекелді дұрыс бағалау. Ең бастысы, бір ғана табыс көзіне толық тәуелді болып қалмауға ұмтылған жөн. Мүмкіндік болса, қосымша кәсіпті дамыту, кәсіби дағдыларды кеңейту немесе жаңа қызмет түрін меңгеру арқылы табыс көздерін көбейтуге болады. Сонымен бірге қосымша табыстың бәрін бірден жұмсамай, оның белгілі бір бөлігін жинаққа бағыттау маңызды. Айта кетейік, үнемдеу қолдағы қаражатты сақтауға көмектеседі, ал кәсіби даму мен табысты арттыру қаржылық мүмкіндіктеріңіздің аясын кеңейтеді.
Қорыта айтар болсақ, қаржылық сауаттылық – өмірдің қызығынан бас тарту, әрбір шығыннан қорқу немесе ақшаны тек жинақ үшін жинау деген сөз емес. Ол – өз еңбегіңнің нәтижесін бағалай білу, табысыңды орнымен жұмсау, отбасыңның бүгінгі қажеттілігі мен ертеңгі мақсатының арасынан үйлесім табу. Сарыағаш секілді салт-дәстүрі берік, ағайынның аралас-құраластығы үзілмейтін өңірде де қаржылық тұрақтылыққа қол жеткізуге болады. Ол үшін ұлттық құндылықтар мен қазіргі қаржылық мәдениетті бір-біріне қарсы қоймай, екеуін үйлестіре білу қажет. Қуанышқа ортақтасу да, болашаққа қаражат жинау да өзара қайшы ұғымдар емес. Ең бастысы – әрбір шешімді отбасының нақты мүмкіндігіне сай қабылдау. Адамның байлығы тек банк шотындағы ақшамен немесе иелігіндегі мүлікпен өлшенбейді. Денсаулық, білім, кәсіби қабілет, берік отбасы және ертеңгі күнге сенімділік те – өмірлік капиталдың маңызды бөліктері. Ал қаржылық сауаттылық осы құндылықтарды қорғауға, дамытуға және олардың арасындағы тепе-теңдікті сақтауға көмектеседі. Абайдың өз ісіңе есеп беру туралы өсиеті бүгін де өз маңызын жойған жоқ. Ай сайынғы кіріс пен шығысты саралау, орынсыз әдеттерді түзету, нақты мақсат қою және сол мақсатқа қарай жүйелі әрекет ету – қаржылық тәртіптің негізі. Үлкен өзгеріс кейде бірден көп ақша жинаудан емес, күнделікті өмірдегі шағын шешімдерді өзгертуден басталады. Бүгін үнемделген аз ғана қаражат ертеңгі үлкен мақсатқа бастау болуы мүмкін. Бүгін қабылданған саналы шешім болашақтағы қаржылық қиындықтың алдын алуы ықтимал. Бүгін үйренген жаңа дағды ертеңгі табыстың өсуіне жол ашуы мүмкін. Сондықтан қаржылық еркіндікке жетудің алғашқы қадамын кейінге қалдырмаған жөн. Өз табысыңызды есептеңіз, шығыныңызды саралаңыз, қажетсіз сатып алуға «жоқ» деп айтыңыз, туыстық сыйластықты сақтай отырып, қаржылық шекараңызды белгілеңіз және нақты мақсатыңызға қарай әрекет етіңіз. Өйткені қаржылық сауаттылықтың басты өлшемі – қанша ақша табатыныңыз ғана емес, сол ақшамен қандай өмір құра алатыныңыз. Ал ертеңгі қаржылық еркіндік бүгінгі саналы таңдаудан басталады.
Нағима Әбдірахымқызы,
Satmedia.kz сайтының редакторы